建設業許可|決算変更届で提出する工事経歴書の書き方・経審の場合も解説
皆様こんにちは。
行政書士の忠岡です。
本日は建設業許可の決算変更届で提出する
工事経歴書の作成方法について
ポイントを押さえ解説していきます。
特に経審(経営事項審査)に興味のある方には
有益な内容になっているかと思います。
決算変更届とは?
まず前提として
建設業許可の決算変更について詳しく知りたい!という方は
こちらの記事で解説していますので
気になる方は読んでみてくださいね。
👉【建設業許可】決算変更届とは?提出義務あり? » 忠岡行政書士事務所
工事経歴書について
工事経歴書とは、建設業者がその事業年度に行った工事について、工事名や工事場所、請負金額、工期などを記載する書類です。
建設業許可を受けている業者は、毎事業年度終了後に提出する「決算変更届(事業年度終了届)」の添付書類として、許可を受けている建設業の種類ごとに作成します。
単にその年に行った工事をすべて並べるのではなく、元請工事や請負金額などを基準とした一定のルールに従って記載する必要があります。
作成する上でのポイント
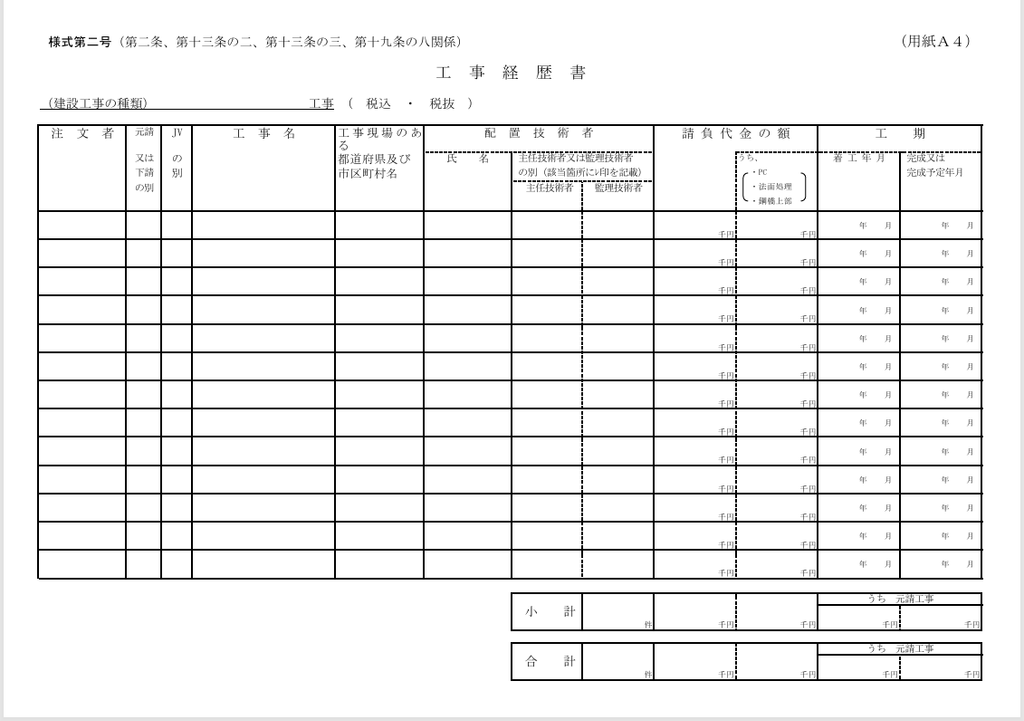
こちらが工事経歴書の様式です。
この書類は、原則1業種、1枚で作成します。
(例:内装業1枚、管工事業で1枚)
ただし保有している業種の中で
その事業年度に一度も施工実績が無い工事が複数あった場合
それらは1枚にまとめて作成することが出来ます。
工事経歴書は「経審を受けるかどうか」で作成方法が異なります
建設業許可の決算変更届(事業年度終了届)で提出する工事経歴書は、経営事項審査(経審)を受ける場合と、受けない場合で作成方法が異なります。
特に、今後経審を受ける可能性がある建設業者は、毎年の決算変更届の段階から経審を意識して工事経歴書を作成しておくと後で楽になります。
👇経審についてはこちら
【経審】経審で必要となる書類は?税理士に依頼する書類を一覧で解説 » 忠岡行政書士事務所
経審を受ける場合は原則「税抜」で作成
経審を受ける場合、工事経歴書の請負代金の額は、原則として消費税を除いた税抜金額で作成します。
一方、免税事業者については、財務諸表と同様に税込金額で作成します。
工事経歴書と財務諸表の完成工事高は整合している必要があるため、税込・税抜の扱いには注意しましょう。
経審を受ける場合は『完成工事高の7割』がポイント
経審を受ける場合の工事経歴書は、単純にその年度の工事を一覧にすればよいわけではなく、記載する工事の順番や範囲にルールがあります。
まず、元請工事について、元請完成工事高の合計額の7割を超えるまで、請負代金の額が大きい順に記載します。
この時点で、記載した工事の合計額が完成工事高全体の7割を超えていれば、そこで記載は終了です。
完成工事高全体の7割を超えていない場合は、続いて下請工事を請負代金の額が大きい順に追加し、記載した元請工事と下請工事の合計額が、完成工事高全体の7割を超えるまで記載します。
つまり、まず元請完成工事高の7割 → 次に完成工事高全体の7割と覚えておくと分かりやすいでしょう。
将来的に経審を受ける可能性がある場合は要注意
毎年の決算変更届で、経審を受ける場合のルールに沿った工事経歴書を提出しているなど、所定の条件を満たしている場合には、経審申請時の工事経歴書の提出を省略することができます。
反対に、経審を意識せずに工事経歴書を作成していると、経審を受けることになった際に、過去の工事資料を確認して工事経歴書を作り直さなければなりません。
そのため、現在は経審を受ける予定がない建設業者でも、将来的に公共工事への参入を考えている場合には、毎年の決算変更届の段階から経審を見据えて工事経歴書を作成しておくことをおすすめします。
まとめ
工事経歴書は、決算変更届で毎年提出する書類ですが、経審を受ける場合には記載方法や消費税の扱いなど、ややこしいポイントが多々あります。
特に、将来的に経審を受ける可能性がある場合には、毎年の決算変更届の段階から経審を意識して工事経歴書を作成しておくことが大切です。
弊所では、建設業許可の取得から決算変更届、経営状況分析申請、経営事項審査(経審)まで、建設業に関する手続きを一貫してサポートしております。
「これから公共工事に参入したい」「経審を受けたいけれど何から準備すればいいかわからない」といったご相談にも対応しておりますので、お気軽にお問い合わせください。

忠岡行政書士事務所
営業時間:平日9:00~18:00
お問い合わせはLINEにて受付しております。